毛利率升了8个点、收入却少了三成:奥康和中国皮鞋的十年
先说结论:奥康的毛利率比去年高了8个百分点,收入却少了三成。它在少打折、关门店、主动收缩,但收缩救不了一门变小的生意:第三季度的亏损抹掉了上半年全部利润。
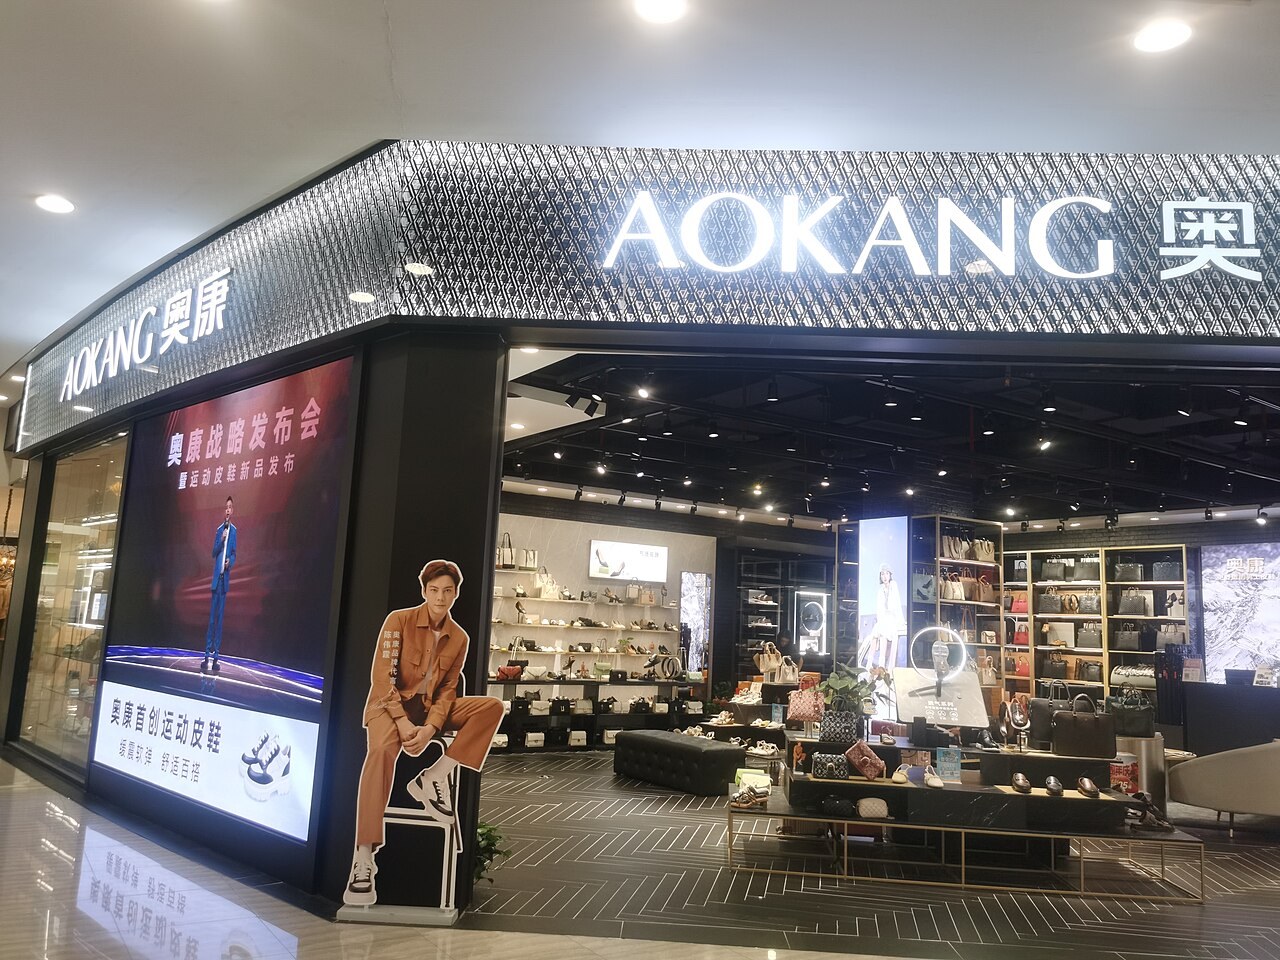
苏州一家商场里的奥康门店(2023年)。摄影:Shwangtianyuan,CC BY-SA 4.0,Wikimedia Commons
一份“好坏参半”的三季报
10月23日,奥康国际发布三季报。前三季度营业收入10.32亿元,同比下降30.23%;归母净亏损5462万元,亏损同比收窄73.92%;扣非后亏损8563万元。第三季度单季营收2.64亿元,同比下降33.88%,单季亏损7219万元。
这份财报有两个看起来矛盾的数字。一个是毛利率:前三季度43.38%,同比提高8.01个百分点,销售费用同比减少31.61%,管理费用减少29.07%。另一个是收入:连续三个季度同比下降三成左右,而且降幅在扩大。
算一笔账:上半年奥康归母净利润1757万元,看上去扭亏了,但扣非后仍亏661万元;到了第三季度,单季亏损7219万元,1757万元减去7219万元,正好是前三季度的亏损5462万元。按第三季度算,奥康每卖出100元的货,大约要亏27元。
为什么毛利率越高,日子越难
毛利率提高、收入下降,通常意味着企业在做减法:少做打折促销,关掉不赚钱的门店,把库存清得更干净。奥康过去几年确实在这样做,截至今年上半年,实体门店降到1757家,四年间关闭了近800家。
问题是,减法能让每一双鞋卖得更有利润,却挡不住穿皮鞋的人在变少。中国皮革协会的统计显示,全国皮鞋产量从2015年约46.2亿双降到2020年的35.4亿双。奥康自己的皮鞋产量,从2015年的1984万双降到2025年的872万双,十年少了一半多。
原因并不复杂:通勤着装越来越随意,运动鞋、休闲鞋占据了原本属于皮鞋的场景;年轻人买鞋更多在线上,传统街边门店和百货专柜的客流随之下滑。门店是固定成本,收入每少一块,租金和人工就显得更重,这也是奥康毛利率在升、却依然亏损的原因。
还有一组数字值得放在一起看:前三季度奥康经营活动产生的现金流净额为1.39亿元,账面亏损,现金却是净流入。这通常来自清理库存、收回应收款和压缩开支,说明公司在主动“回笼弹药”。但这种钱是一次性的,库存清完以后,现金流最终还是要靠卖鞋本身。
不只是奥康的问题
曾经的“皮鞋三巨头”里,富贵鸟早在2019年退市破产;红蜻蜓在2024年、2025年连续两年亏损;奥康2022年到2025年连续四年亏损,累计亏损超过9亿元。百丽则早在2017年被高瓴私有化退市,此后把重心放到运动、休闲品类和数字化零售上。
对还在做皮鞋的企业来说,留给它们的路大致有两条:要么把皮鞋做成更舒适、更日常的品类,抢回一部分通勤场景;要么在门店之外找到新的销售渠道,把固定成本降下来。奥康今年把销售费用砍了三成,是后一条路的开始,但收入是否能止跌,还没有答案。
定焦观察
奥康四季度收入降幅能否收窄,这是收缩之后生意是否见底的第一个信号。
年报里的门店数量和线上收入占比,看它的渠道转型走到哪一步。
红蜻蜓等同行的年报表现,判断这是一家公司的困境还是整个品类的退潮。
来源:
https://m.stnn.cc/detail/6adb1e508f9d2b19ddd37677.html
https://www.sohu.com/a/1091909967_115377
https://www.fx168news.com/article/1107299
https://finance.cnr.cn/ycbd/20260807/t20260807_527752787.shtml
https://news.qq.com/rain/a/20260903A00LDW00
https://www.jiemian.com/article/15035956.html
本站文章仅供参考,不构成投资建议。详见《免责声明》。