少花11亿配送费、门店利润率回到23.3%:瑞幸赚的是哪份钱
先说结论:瑞幸这一季创下上市以来最高的单季利润,最大的功臣是外卖大战退潮后少花的11亿元配送费。门店利润率已经回到外卖大战之前的水平,接下来利润还能不能涨,要看同店销售什么时候转正。
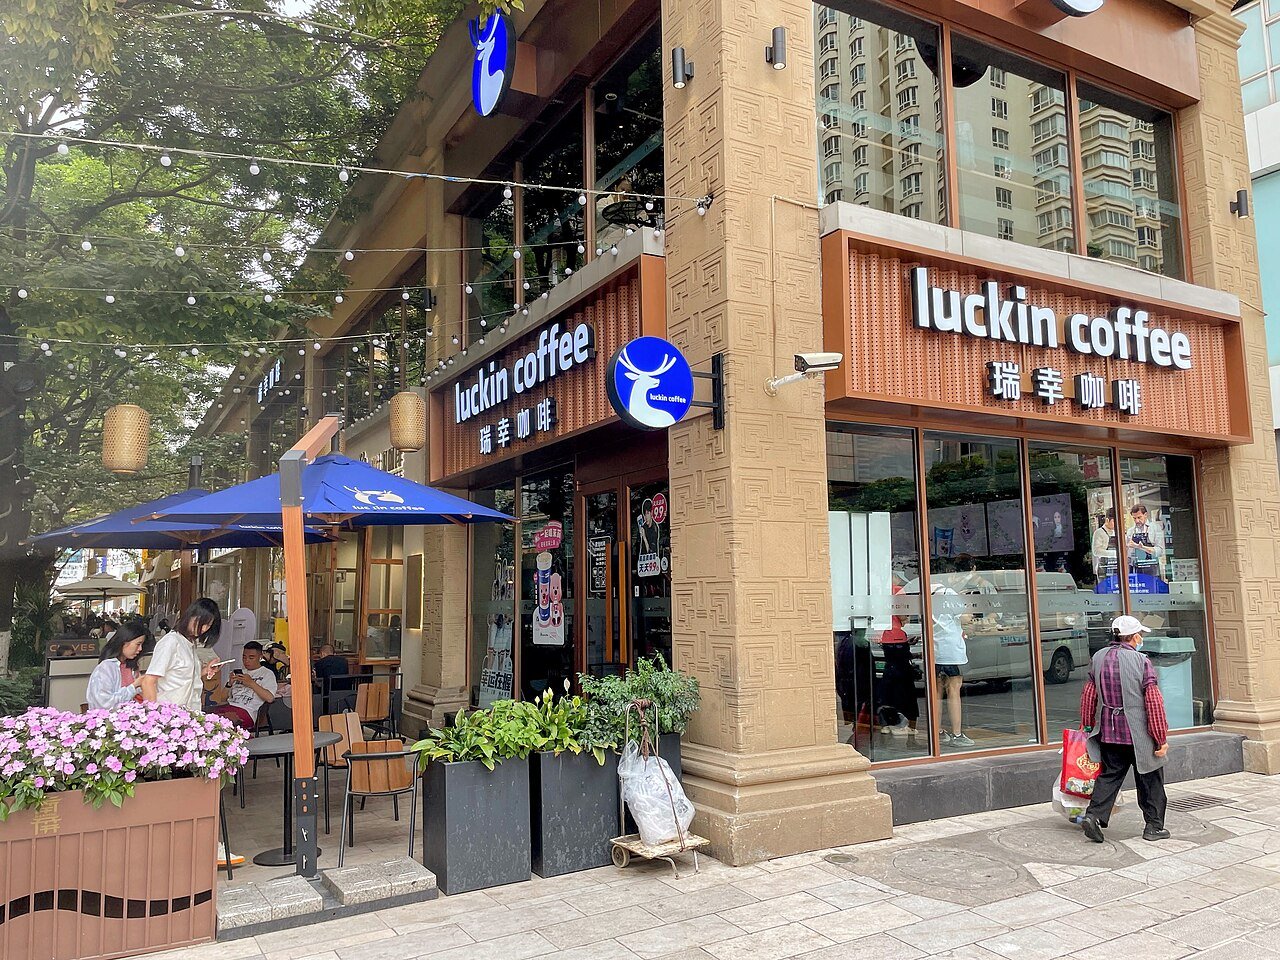
瑞幸咖啡昆明门店。摄影:Amin,CC BY-SA 4.0,Wikimedia Commons
一份利润创新高的三季报
11月3日晚,瑞幸咖啡公布2026年第三季度业绩。总净收入178.9亿元,同比增长17%;non-GAAP净利润21.45亿元,同比增长50.9%,创上市以来单季最高纪录;GAAP营业利润27.56亿元,增长55.1%,营业利润率15.4%,比去年同期提高3.8个百分点。
门店层面更明显。三季度瑞幸自营门店营业利润率达到23.3%,同比提高5.8个百分点。郭谨一在业绩会上说,门店层面利润率已基本恢复到外卖大战前的水平。
算一笔账:11亿配送费是怎么省下来的
财报显示,瑞幸三季度外卖配送费用17.89亿元,2025年同期是28.89亿元,一年少了约11亿元,降幅38.1%。配送费占总净收入的比重,从18.9%回落到10%。
把两个数放在一起看:瑞幸单季GAAP营业利润同比多了约9.8亿元,配送费一项就少了约11亿元。省下的配送费,比多赚的利润还多。
钱是怎么省下来的?2025年7月到8月,外卖平台打补贴战,瑞幸作为外卖订单量最大的品牌之一被深度卷入,当季配送费用同比增长211.4%,占收入比重从战前的9.1%拉到18.9%。补贴退坡后,被红包和满减券激发出来的外卖订单退潮,消费者回到门店自提。财报的表述是:配送费用下降主要由于订单结构由外送明显转向自提。
当然,省下的钱也有一部分被新的成本吃掉了。三季度材料成本68.54亿元,增长23.7%;门店租金及其他运营成本39.25亿元,增长26.7%。真正推高利润率的,是总营业费用只增长了12.0%,低于17%的收入增速,费用占收入的比重从88.4%降到84.6%。
门店越来越多,同店还在调整
利润好看的同时,同店数据还在调整。三季度自营门店同店销售同比下降11.1%,已是连续第三个季度负增长。管理层解释,主要是去年同期外卖大战推高了外送杯量和成交价,形成高基数;7月至9月同店跌幅逐月收窄,四季度改善趋势进一步增强。
整体交易仍在扩张。三季度GMV约207亿元,同比增长19.7%;月均交易客户1.23亿,增长9.6%;累计交易客户超过5.2亿。三季度净新增2599家门店,期末总数38909家,同比增长33%,其中马来西亚、新加坡和美国也有新店。
门店增长33%,客户增长9.6%,开店速度快于获客速度,新店在分走老店的客流,这是同店承压的另一层原因。郭谨一的态度很明确:以长期市场份额为最核心任务,继续保持有竞争力的开店节奏。在瑞幸看来,近4万家门店的密度本身就是优势:自提订单的边际履约成本几乎为零,这也是补贴退潮后它能把配送费迅速降下来的原因。
对整个现制咖啡行业来说,这份财报说明了一件事:外卖补贴可以短期拉高订单,但真正赚钱的,还是门店密度和自提带来的低履约成本。
定焦观察
自营门店同店销售何时转正,管理层称四季度改善趋势增强。
配送费同比下降的空间到2027年三季度基本消失,届时利润增长要靠单杯毛利和新店回收期。
门店增速与月均交易客户增速之间的差距能否缩小。
来源:
https://www.163.com/dy/article/LB03UMR905118O92.html
https://www.163.com/dy/article/LB09AF7L05118O92.html
本站文章仅供参考,不构成投资建议。详见《免责声明》。