480元买的“尊享服务”被索赔6万:租车平台的保障为什么不是保险
先说结论:租车平台卖的“保障”,本质是车行的服务承诺,不是保险公司兜底的保单。车行用的若是没登记租赁性质的车,保险可以拒赔,承诺就落空了。
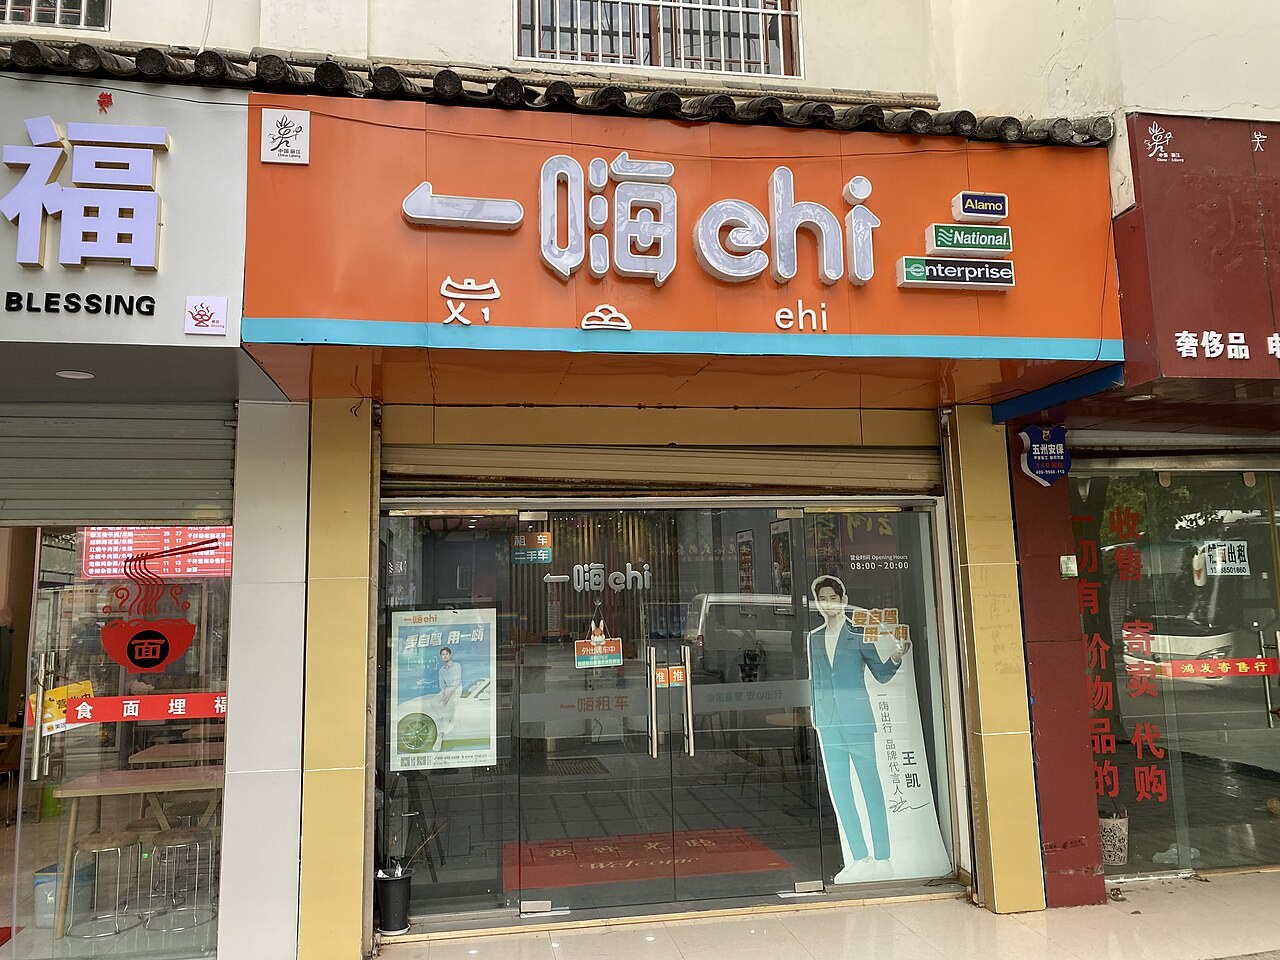
云南丽江的一处租车取车点,与本文案例无关。摄影:User3204,CC BY-SA 4.0,Wikimedia Commons
“保障”和“保险”差在哪
在主流租车平台的下单页面上,常见“优享保障”“尊享保障”“无忧租”等增值服务,按天计费,每天几十元不等,档位越贵,“百万三者”“车损免赔”“停运费、折旧费减免”这些话术越全。但这些并不是保险公司出具的保单,而是平台或车行提供的服务合同。
差别在出事时才显现。今年2月,樊先生在某租车平台额外支付480元加购“尊享服务”,客服告诉他这是“升级版保险”。取车首日车辆被追尾,他无责,却因肇事方无商业险、平台与车行互相推诿,先自行垫付了1万元维修款。事后他才知道“尊享服务”只是增值服务。服务写明可免3万元以下车损和1万元以下停运费,车行最后仍起诉他,索赔金额增至6万余元,平台表示无法介入,只给了500元“情感补偿”。
算一笔账:480元的服务费,对应6万余元的索赔,是服务费的125倍以上;平台给出的500元补偿,只是索赔额的不到1%。消费者以为自己花钱买了确定性,买到的其实是一份需要打官司才能兑现的承诺。
为什么车行敢这么做
核心在车辆性质。按规定,租赁车辆的行驶证使用性质应登记为“租赁”。但业内人士透露,没有登记租赁性质的非营运车已是行业主流,原因是合规成本太高:登记为租赁车,保费更高、年检更频繁、报废更早。
非营运车用于出租,属于风险显著增加,没有告知保险公司的,商业险可以拒赔。车行省下了保费,风险却在出险时转给了租客:拒赔之后,车行向租客索赔停运费、折旧费、保险上浮费,有的金额高达数千元甚至十几万元。
平台的低价排序进一步放大了这个问题。非营运车省去了高保费和提前报废的成本,报价更低,在价格排序里天然靠前。合规经营的车行反而陷入价格劣势。平台则多在协议里把自己定位为“居间、信息撮合方”,把保险拒赔或赔付范围外的损失约定由消费者承担。
线下还有一层加价。黑猫投诉平台10月披露的一起投诉中,消费者原单1450元,取车时被要求按每天800元到1000元加购“车衣、漆面、整车保障”,拒绝后车行不交车,只能重新下单,自述新增成本1606元。
这对租车的人意味着什么
对消费者,最实际的做法是取车时核对行驶证上的使用性质是不是“租赁”,问清楚“保障”背后有没有对应的保单,事故时第一时间报警、报保险,保留线上订单条款。法院判决多倾向采信对消费者更有利的线上条款,但前提是证据在手。
对平台,靠低价排序带来的订单增长,正在被一次次纠纷消耗信任。把车辆性质纳入审核和排序规则,短期会抬高价格,长期才能让“保障”两个字值钱。
地方上也有过集中整治:2023年,海南重点约谈多家租车平台,下架未备案租赁企业超过400家、未备案车辆超过9000辆。
定焦观察
主流租车平台会不会在下单页标明车辆使用性质,以及“保障”与保险的区别。
平台对违规车行的处罚是否公开,是否会有下线或清退的实质动作。
租车保障类投诉在节假日后的数量变化,看问题是在收敛还是扩大。
来源:
https://www.163.com/money/article/L9U9UOA100258105.html
本站文章仅供参考,不构成投资建议。详见《免责声明》。