一季花掉2019亿美元:美国AI数据中心卡在电和工地上
先说结论:美国科技大厂投AI不缺钱,缺的是能按时通电、按时交付的机房。微软三季度甚至有一部分预算没花出去,原因是设施没建好。
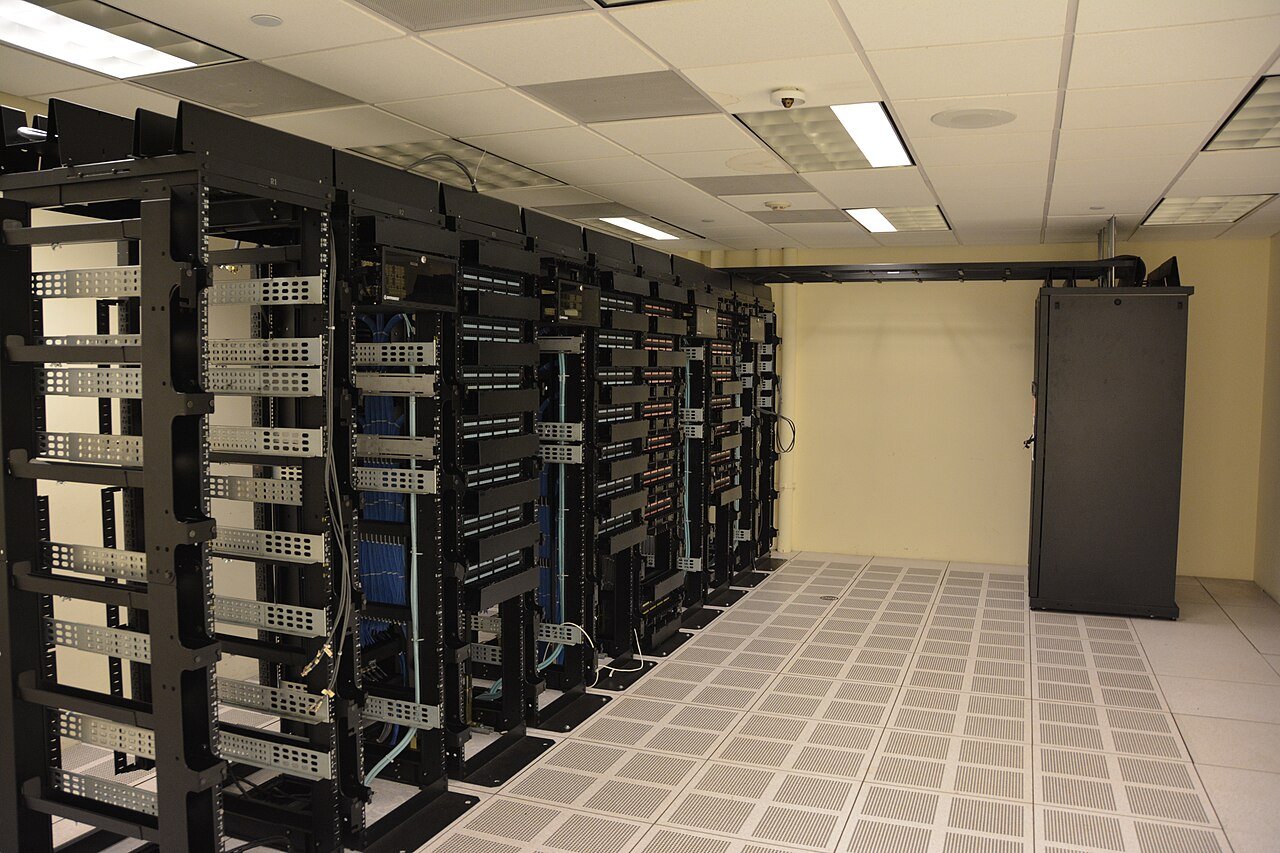
数据中心里的服务器机架(示意)。摄影:Carl Lender,CC BY 2.0,Wikimedia Commons
每天约22亿美元
今年第三季度,微软、Alphabet、亚马逊和Meta用于购置物业及设备的现金支出合计约2019亿美元,四家公司全年资本开支计划都在千亿美元以上。按一个季度92天算,平均每天约22亿美元。
花得最多的是亚马逊:当季购置物业及设备支付现金773亿美元,同比增长约120%,公司预计2026年现金资本开支约2200亿美元。Alphabet当季资本开支514亿美元,维持1950亿至2050亿美元的全年指引,并预计2027年继续显著增加。Meta把全年指引调整为1350亿至1450亿美元,微软按日历年口径的全年资本开支约1700亿美元。各家对融资租赁的统计口径不一样,这些数字只适合看量级,不宜直接横比。
把全年计划粗加一下:亚马逊约2200亿美元,Alphabet取指引中值约2000亿美元,Meta取中值约1400亿美元,微软约1700亿美元,四家合计约7300亿美元。即便口径有出入,这也是一个比很多国家全年财政支出还大的投资盘子,而且Alphabet已经明确2027年还要继续加码。
算一笔账:现金流为什么转负
以亚马逊为例。截至9月末的过去12个月,公司经营现金流同比增长29%,达到1683亿美元;但购置物业及设备的净现金支出同比多了948亿美元,自由现金流从上年同期净流入148亿美元,变成净流出424亿美元,一进一出差了572亿美元。Alphabet当季自由现金流净流出91亿美元,Meta净流出21亿美元。
这并不意味着生意变差。数据中心、服务器和网络设备要在建设和采购阶段集中付钱,收入却要在之后几年里慢慢确认,自由现金流为负,更多是投入和回款之间的时间差。业务端的数字也支撑这一点:微软Azure当季收入同比增长48%,商业剩余履约义务达到6770亿美元,同比增长73%;AWS收入增长39.3%至460亿美元,增速是近五年新高。
云业务的盈利能力也在改善。Google Cloud当季收入增长103%至307亿美元,营业利润111.21亿美元,算下来营业利润率约36%。对大厂来说,只要每一块新上线的算力都能很快租出去,今天的现金流压力就是明天的收入。
真正的约束:电和工期
微软当季资本开支和融资租赁合计约452亿美元,低于此前约500亿美元的计划,差了约48亿美元,也就是一成左右。公司在电话会上解释,部分原定在第一财季交付的第三方算力产能延迟了,同时客户需求仍然超过现有供给。
电是最硬的一道坎。摩根士丹利的报告估算,美国数据中心开发商到2028年的电力需求合计约116吉瓦,在建数据中心和可用电网接入分别只能覆盖约25吉瓦和21吉瓦,缺口约70吉瓦。换句话说,已经有着落的电只够需求的四成左右。另外,纽约、得克萨斯和俄勒冈已暂停部分新的大型数据中心项目审批,选址和审批的不确定性也在增加。
这对产业链是一个清楚的信号:AI投资的下一段增量,会更多落在电力设备、储能、散热和机房建设这些“铲子”环节。谁能更快把电接上、把机房交出去,谁就能先把预算变成算力。
定焦观察
四家大厂四季度资本开支与全年指引之间的差距,尤其是微软的交付进度。
美国各州对大型数据中心审批政策的后续变化。
Azure、AWS、Google Cloud的收入增速能否继续覆盖新增投入。
来源:
https://www.163.com/money/article/LARJEBB300258105.html
本站文章仅供参考,不构成投资建议。详见《免责声明》。